医療保険制度改正情報
1. はじめに:社債の「社保バリア」と今回の補足について
以前公開した『社債投資【税金編】特定口座で放置が正解?』の記事において、「社会保険(健康保険組合・協会けんぽ)に加入していれば、社債の利息や過去の損失を確定申告しても保険料にはね返らない(社保バリア)」という実務上の仕組みを解説しました。
まず前提としてお伝えしておくと、現行の制度においてこの解説自体は現在も完全に正確であり、何ら誤りではありません。会社員や、週所定労働時間20時間以上などで社会保険に加入している労働者の健康保険料は、確定申告した所得ではなく「給与(標準報酬月額)」を基準として算定されるためです。
しかし、国の社会保障制度や医療保険の動向を追っていく中で、「資産収入を主軸にして暮らす層(特に完全リタイア層や将来の高齢期)は、今後の制度改定の方向に注意を払っておく必要がある」と強く感じるニュースを見たので今回は記事にしました。
今回は、厚生労働省が公表した確定スケジュールをもとに、何が変わり、誰にどのような影響が及ぶのか、感情論や過度な煽りを排して客観的に整理します。
2. 公文書の確定ファクト:後期高齢者(75歳以上)で何が決まったのか
厚生労働省の社会保障審議会医療保険部会(令和8年10月16日開催)において、以下のスケジュールが正式に示されました。
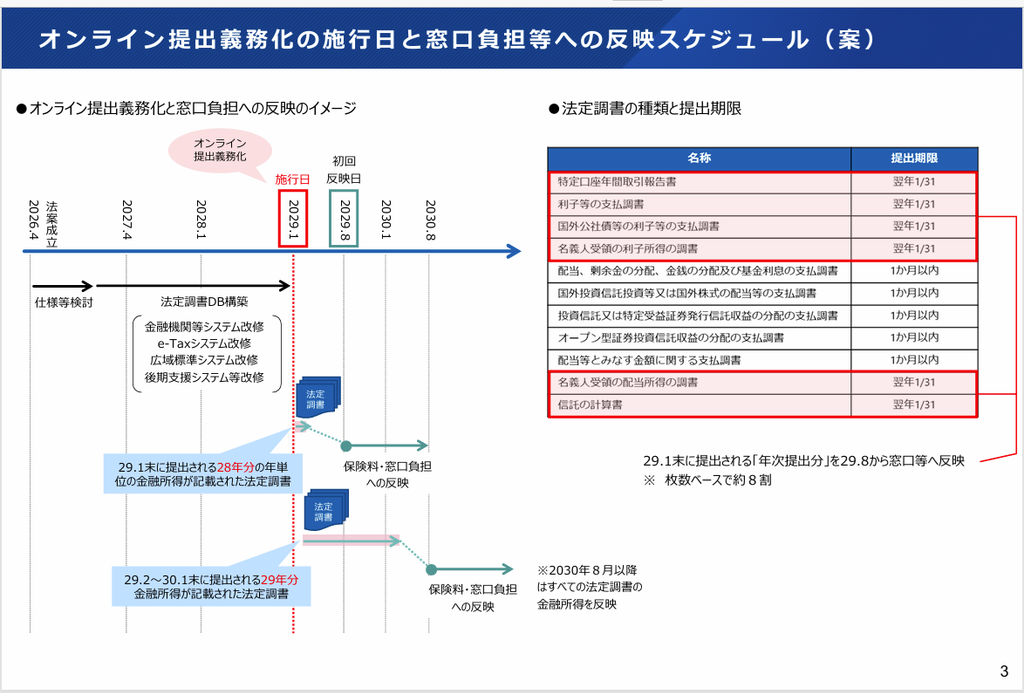
参照資料:
厚生労働省「後期高齢者医療制度における金融所得の公平な反映のスケジュールについて」
(第218回社会保障審議会医療保険部会 資料3)
この制度改正の骨子は極めてシンプルです。
改正の要点
- 法改正の根拠:健康保険法等の一部を改正する法律(令和8年法律第31号、令和8年6月5日公布)。
- 対象となる制度:後期高齢者医療制度(原則75歳以上)。
- 実施内容:証券会社などの金融機関に対し、税務署へ提出している「法定調書(特定口座年間取引報告書や利子・配当の支払調書など)」を、保険者(後期高齢者医療広域連合)側へオンライン提出することを義務付ける。
- 施行スケジュール:
- 2028年(令和10年)1月:金融機関等へのオンライン提出義務化の施行。
- 2029年(令和11年)8月:特定口座年間取引報告書など年次提出分(全体の約8割)を、後期高齢者の「窓口負担割合(1割・2割・3割の判定)」および「保険料の算定」へ初回反映。
- 2030年(令和12年)8月:すべての法定調書の金融所得を完全反映。
なぜ国はこの改正を行うのか?
国の問題意識は明確です。
資料内には、「上場株式の配当などの金融所得について、確定申告の有無により保険料や窓口負担が変わる不公平が発生しており、是正が必要である」と明記されています。
同じ多額の配当金や利息を受け取っていても、「特定口座(源泉徴収あり)で申告不要を選べば所得ゼロとして扱われ、窓口負担は1割で済む」一方で、「損失繰越などのために確定申告をした人は所得が表に出て窓口負担が2〜3割に跳ね上がる」という現状があります(後期高齢者の場合)。この「申告手続きの違いだけで負担が変わる不公平」を、マイナンバーや法定調書データベースの連携によって解消するというのが国の狙いです。
3. 【重要】「後期高齢者」と「現役〜引退世代(国民健康保険)」を分けて考える
ここで重要なのは、「すでに法制化された事実」と「今後の波及リスク」を混同しないことです。制度ごとに現状を整理します。
① 後期高齢者(75歳以上)
- 現状:法改正が公布済みであり、2029年8月から実際に金融所得(申告不要を選んだ特定口座分も含む)が保険料や窓口負担の判定に反映されます。
- 影響:資産を多く持ち、配当や利息を多く得ている75歳以上の方は、申告の有無にかかわらず窓口負担割合が上がったり、保険料が増加したりする可能性があります。
② 現役世代〜前期高齢者(〜74歳まで)の「社会保険(健保組合・協会けんぽ)」
- 現状:今回の改正の直接の対象外です。
- 影響:冒頭でお伝えした通り、被用者保険の保険料はあくまで「毎月の給与(標準報酬月額)」をベースに計算されます。そのため、現役世代が社会保険に入っている限り、今回の改正によって社保バリアが直ちに崩れるわけではありません。
③ 現役世代〜前期高齢者(〜74歳まで)の「国民健康保険(国保)」
- 現状:現時点では今回のシステム改修の直接対象ではありません。
- 注意すべき視点:国会の審議議事録や附帯決議を見ると、「国民健康保険制度や介護保険制度等における金融所得の勘案についても検討すべき」との指摘が明確になされています。
私のこの記事「社債投資【税金編】特定口座で放置が正解 ?── 確定申告と国保・社保のリアル」もいつか使えなくなる可能性は高いと思います(個人の見解) - 「申告の有無による不公平の解消(応能負担の徹底)」という理念から考えれば、後期高齢者向けに構築された「法定調書データベース」の仕組みが、将来的に国民健康保険へ水平展開される可能性を想定しておくのは自然な実務的感覚と言えます。
4. なぜ「完全FIRE」を考える人は注意が必要なのか
この一連の流れを踏まえたとき、最も影響を受けやすいのが「完全FIRE(無職になり、国民健康保険に入るスタイル)」を目指している層です。
完全FIREを達成した人は、会社の社会保険を脱退し、自治体の「国民健康保険」に加入します。
これまでは、「特定口座(源泉徴収あり)で申告不要にしておけば、資産運用からどれだけ多額の利益や配当を得ていても、自治体上の所得はゼロ扱いになり、国保料は最低水準に抑えられる」という前提で生活設計を組むケースが一般的でした。
しかし、国の方向性は明白です。
- 「申告しないだけで所得を隠せてしまう状態」を不公平と見なしている。
- そのための把握インフラ(法定調書DB)を国費を投じて構築している。
- まず後期高齢者から適用し、国保や介護保険への拡大も視野に入れている。
数億円以上の圧倒的な資産があり、国保の年間上限額(賦課限度額:年間約100万円強)を毎年満額支払っても全く家計が痛まない富豪であれば、何ら問題はありません。
しかし、「ギリギリの資産規模で、税金や国保料を最小限に抑える前提」で完全FIREの収支計画を立てている場合、将来の制度改定によって想定外のキャッシュアウトが発生するリスクを孕んでいます。
「現行の抜け穴」に100%依存したライフプランは、国のルール変更一発で脆くも崩れ去る可能性があるということです。
5. まとめ:制度に振り回されない「セミリタイア」の合理性
社会保険の本来の理念は「相互扶助(支え合い)」ですが、少子高齢化が進む日本において、制度の維持のために「負担できる人からは漏れなく徴収する(応能負担)」という締め付けが進むのは避けられない現実です。
だからこそ、過度な裏ワザや制度の隙間に依存しない、頑丈な生活設計が重要になります。
そのひとつの現実解が、「週20時間程度の無理のない労働で、社会保険(被用者保険)を維持し続けるセミリタイア」です。
- 健康の維持:適度に体を動かし、運動不足を防ぐ。
- 社会保険の確保:国保の所得捕捉ルールに右往左往することなく、低コストで健保・厚生年金を維持する。
- 資産の取り崩し:ベースの防衛を労働と社保で固めた上で、手元の余剰資産を人生の体験のために使っていく。
- アドラー心理学でいうところの共同体感覚を得る
「仕事を完全に辞めて無職になるか、過労死するまで働き続けるか」という極端な二者択一ではなく、肩書や見栄を捨てて気楽な社会的分業に携わりながら社保の恩恵を受ける。
国の制度改定のニュースに一喜一憂しないためにも、変化に強いしなやかなポジションを取っておくことが、長期的な生活防衛につながります。
実際私の知り合いで、数億円の資産を持ち、配当金で悠々自適に完全FIREしてる人がいるのですが、その方は年末に行政から「生活困窮者」とみなされてるため、行政からお餅代としていくばくかの給付金を頂いたそうです、本人は笑い話として話してましたが、そう遠くない数年後にはなくなりそうな話ですね。
今回は「社債投資【税金編】特定口座で放置が正解 ?── 確定申告と国保・社保のリアル」の補足として記事にさせていただきました。